Leistungsdynamik in der BU: Sinnvoll oder unnötig?
Meine kurze Antwort: Eine Leistungsdynamik kann sinnvoll sein – ist bei der Konfiguration einer BU aber grundsätzlich nachrangig gegenüber einer möglichst hohen BU-Rente und einer langen Laufzeit.
Dieses Thema ist Teil meiner Beratung zur Berufsunfähigkeitsversicherung.
Was ist eine Leistungsdynamik?
Die Leistungsdynamik gehört zu den Bausteinen einer Berufsunfähigkeitsversicherung, die auf den ersten Blick ziemlich eindeutig sinnvoll erscheinen: Wirst du berufsunfähig, steigt deine BU-Rente während des Leistungsbezugs jedes Jahr um einen vorher vereinbarten Prozentsatz – beispielsweise um 1, 2 oder 3 Prozent.
Gerade bei einer lang andauernden Berufsunfähigkeit kann das wichtig werden. Denn eine BU-Rente, die heute ausreicht, kann über viele Jahre durch Inflation deutlich an Kaufkraft verlieren.
Trotzdem empfehle ich eine Leistungsdynamik nicht pauschal jedem Kunden.
Die Leistungsdynamik wird häufig auch als garantierte Rentensteigerung im Leistungsfall bezeichnet. Sie greift erst, nachdem eine versicherte Berufsunfähigkeit eingetreten ist und der Versicherer die vereinbarte BU-Rente zahlt.
Angenommen, du hast eine monatliche BU-Rente von 2.000 Euro vereinbart und wirst berufsunfähig. Ohne garantierte Leistungsdynamik bleibt deine garantierte BU-Rente grundsätzlich bei 2.000 Euro monatlich.
Hast du dagegen beispielsweise eine Leistungsdynamik von 2 Prozent vereinbart, erhöht sich deine garantierte BU-Rente während eines andauernden Leistungsfalls regelmäßig um den vertraglich festgelegten Prozentsatz. Je länger die Berufsunfähigkeit dauert, desto stärker macht sich dieser Effekt bemerkbar.
Wie entwickelt sich eine BU-Rente mit Leistungsdynamik?
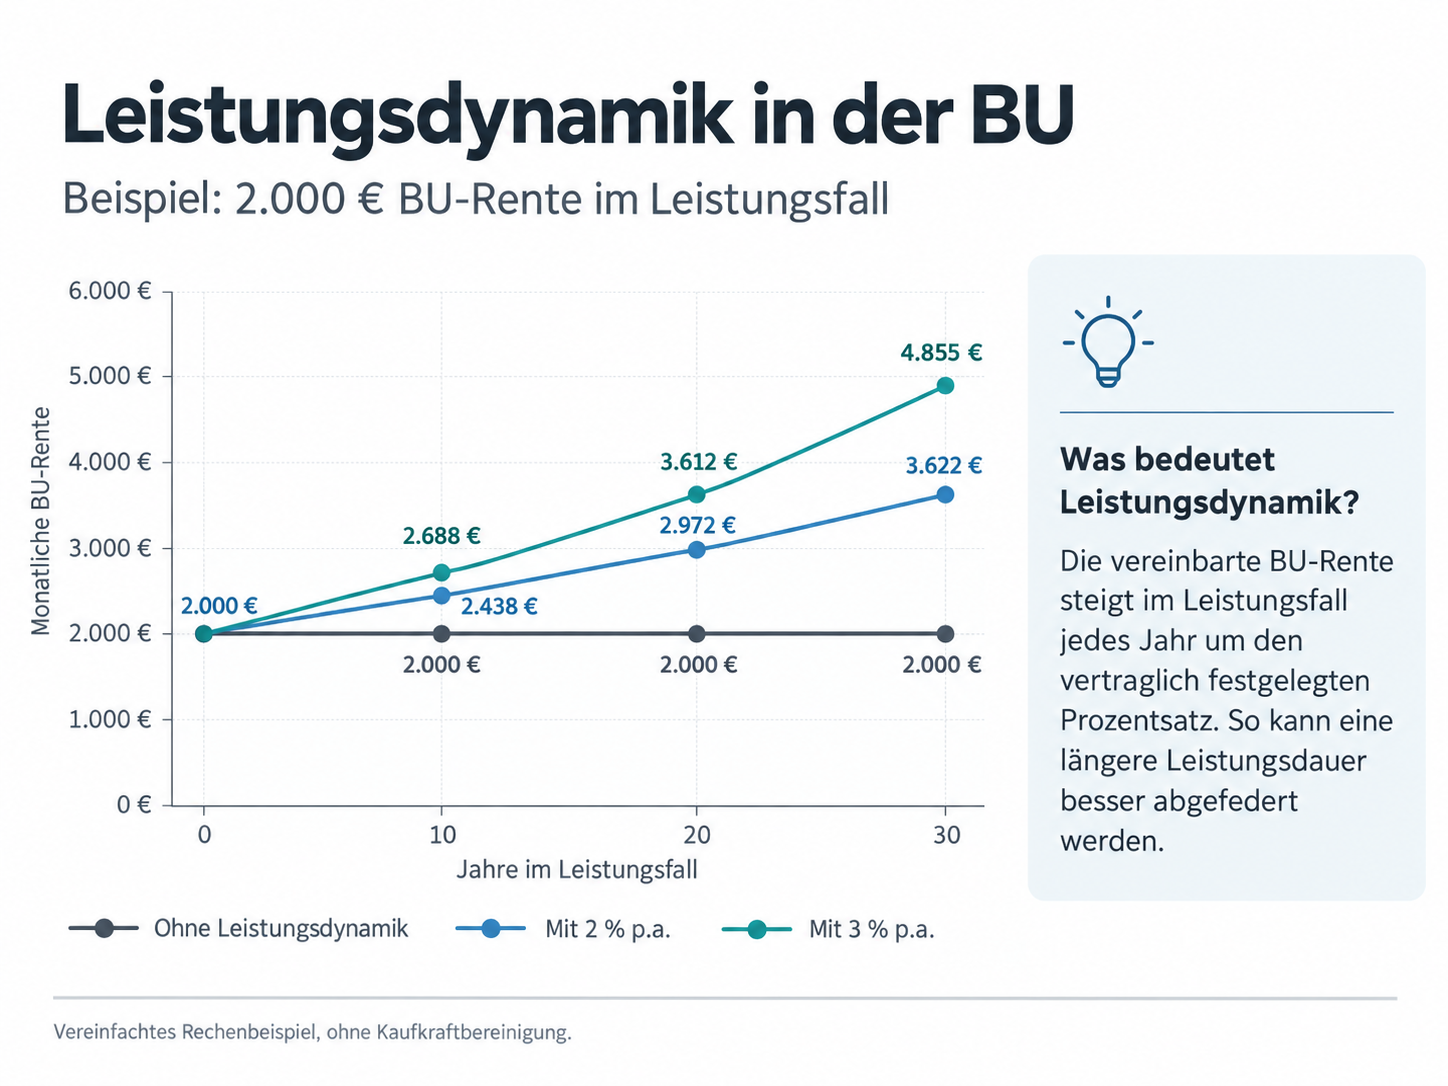
Nehmen wir als vereinfachtes Beispiel eine anfängliche BU-Rente von 2.000 Euro monatlich. Bei einer jährlichen Erhöhung ergibt sich ungefähr folgende Entwicklung:
| Dauer des Leistungsbezugs | Ohne Leistungsdynamik | 2 % Leistungsdynamik | 3 % Leistungsdynamik |
|---|---|---|---|
| Beginn | 2.000 € | 2.000 € | 2.000 € |
| nach 5 Jahren | 2.000 € | ca. 2.208 € | ca. 2.319 € |
| nach 10 Jahren | 2.000 € | ca. 2.438 € | ca. 2.688 € |
| nach 20 Jahren | 2.000 € | ca. 2.972 € | ca. 3.612 € |
| nach 30 Jahren | 2.000 € | ca. 3.623 € | ca. 4.855 € |
Die Tabelle zeigt zwei Dinge sehr deutlich. Kurzfristig ist der Unterschied noch überschaubar. Bei einer sehr langen Berufsunfähigkeit kann sich die Leistungsdynamik dagegen erheblich auswirken.
Vereinfachtes Rechenbeispiel. Die tatsächliche Rentenentwicklung hängt vom vertraglich vereinbarten Beginn und der konkreten Ausgestaltung der Leistungsdynamik ab.
Leistungsdynamik und Beitragsdynamik sind nicht dasselbe
Die Begriffe Leistungsdynamik und Beitragsdynamik werden häufig miteinander verwechselt. Sie erfüllen aber unterschiedliche Aufgaben.
Eine Beitragsdynamik wirkt grundsätzlich vor Eintritt einer Berufsunfähigkeit. Dabei erhöhen sich regelmäßig der Beitrag und die versicherte BU-Rente. Damit kann die Absicherung während des Berufslebens mitwachsen.
Die Leistungsdynamik wirkt dagegen nach Eintritt des Leistungsfalls. Sobald du berufsunfähig bist und die vereinbarte BU-Rente erhältst, erhöht sich diese entsprechend der vereinbarten Leistungsdynamik.
Beitragsdynamik
Anpassung von Beitrag und BU-Rente vor dem Leistungsfall.
Leistungsdynamik
Garantierte Erhöhung der BU-Rente während des Leistungsfalls.
Beide Bausteine lösen damit unterschiedliche Probleme.
Warum gibt es überhaupt eine Leistungsdynamik?
Der wesentliche Hintergrund ist der langfristige Kaufkraftverlust durch Inflation.
2.000 Euro monatliche BU-Rente können heute ausreichend erscheinen. Wenn du diese Rente aber über 20 oder sogar 30 Jahre beziehen musst, sieht die Situation möglicherweise ganz anders aus.
Bei einer angenommenen durchschnittlichen Inflation von 2 Prozent hätten 2.000 Euro in 20 Jahren nur noch eine Kaufkraft von ungefähr 1.346 Euro in heutigen Preisen. Nach 30 Jahren wären es nur noch rund 1.104 Euro heutiger Kaufkraft.
Die nominale Zahlung beträgt zwar weiterhin 2.000 Euro. Was du dir davon kaufen kannst, nimmt jedoch ab.
Genau dieses Risiko soll eine Leistungsdynamik zumindest teilweise abfedern.
Ist eine Leistungsdynamik sinnvoll?
Meine Antwort darauf lautet: Ja – aber eingeschränkt und nicht um jeden Preis.
Ich halte die Leistungsdynamik grundsätzlich für einen sinnvollen Baustein einer Berufsunfähigkeitsversicherung. Sie steht bei meiner persönlichen Priorisierung allerdings nicht an erster Stelle.
Bevor ich darüber nachdenke, ob eine BU-Rente im Leistungsfall jedes Jahr um 1, 2 oder 3 Prozent steigt, möchte ich zunächst zwei andere Fragen beantworten:
Ist die BU-Rente von Anfang an hoch genug? Und: Läuft der Vertrag lange genug?
Denn eine Leistungsdynamik kann eine zu niedrig angesetzte BU-Rente oder eine zu kurze Vertragslaufzeit nicht ersetzen.
Warum ich eine höhere BU-Rente meistens der Leistungsdynamik vorziehe
Eine garantierte Leistungsdynamik kostet zusätzlichen Beitrag. Und genau deshalb muss man sich eine wichtige Frage stellen:
Was könnte ich mit diesem zusätzlichen Beitrag alternativ machen?
Wenn ich die Wahl habe, beispielsweise eine niedrigere BU-Rente mit hoher Leistungsdynamik oder von Beginn an eine höhere BU-Rente zu versichern, würde ich in vielen Fällen zunächst die höhere Ausgangsrente wählen.
Der Grund ist einfach: Die höhere BU-Rente steht ab dem ersten Tag des Leistungsfalls zur Verfügung. Die Leistungsdynamik muss dagegen erst über mehrere Jahre ihre Wirkung entfalten.
Du hast die Wahl zwischen einer niedrigeren Rente, die später stärker wächst, und einer höheren Rente, die dir sofort zur Verfügung steht.
Wenn die höhere Ausgangsrente finanziell und versicherungstechnisch möglich ist, ist sie für mich häufig der wichtigere Hebel.
Was kostet eine Leistungsdynamik?
Hier gibt es keine allgemeingültige Zahl.
Wie viel eine Leistungsdynamik zusätzlich kostet, hängt unter anderem vom Versicherer, Tarif, Eintrittsalter, Beruf, der versicherten BU-Rente und der gewünschten Höhe der Dynamik ab. Sie ist aber kein kostenloser Zusatzbaustein.
Deshalb würde ich die Leistungsdynamik nie isoliert betrachten. Die bessere Frage lautet nicht:
„Sind 2 Prozent Leistungsdynamik sinnvoll?“
Sondern:
„Wie setze ich mein verfügbares Budget für meine Berufsunfähigkeitsversicherung am sinnvollsten ein?“
Wenn der zusätzliche Beitrag für eine Leistungsdynamik alternativ genutzt werden kann, um eine deutlich höhere BU-Rente zu vereinbaren, würde ich zunächst genau diese Möglichkeit prüfen. Erst wenn die Ausgangsrente sinnvoll ausgeschöpft ist, wird die Leistungsdynamik für mich interessanter.
Können Überschüsse die Leistungsdynamik ersetzen?
Im Leistungsfall kann eine BU-Rente bei vielen Tarifen zusätzlich durch Überschüsse steigen. Das ist ein wichtiger Punkt, weil eine BU-Rente ohne garantierte Leistungsdynamik deshalb nicht zwangsläufig über viele Jahre komplett unverändert bleiben muss.
Hintergrund ist die sogenannte Überschussbeteiligung im Leistungsfall.
Versicherer kalkulieren ihre Beiträge und Leistungen unter anderem mit Annahmen zur Risikoentwicklung, zu Kosten und zur Kapitalanlage. Entwickeln sich bestimmte Bereiche günstiger als kalkuliert, können Überschüsse entstehen. Je nach Tarif und Versicherer können Kunden auch während eines laufenden BU-Leistungsfalls an diesen Überschüssen beteiligt werden.
Vereinfacht gesagt kann dadurch die laufende BU-Rente zusätzlich steigen.
Ein einfaches Beispiel:
Angenommen, deine garantierte BU-Rente beträgt 2.000 Euro monatlich.
Unterstellen wir rein beispielhaft, dass der Versicherer für den Leistungsfall eine Überschussbeteiligung von 1,5 Prozent vorsieht.
Dann könnte sich die laufende Rente um 30 Euro monatlich erhöhen – also von 2.000 Euro auf 2.030 Euro.
Wichtig: Die 1,5 Prozent sind nur ein vereinfachtes Rechenbeispiel und kein allgemeiner Marktwert. Die tatsächliche Höhe hängt vom Versicherer, Tarif, Bestand und dem jeweiligen Jahr ab.
Genau hier liegt der entscheidende Unterschied zur garantierten Leistungsdynamik:
Eine vertraglich vereinbarte Leistungsdynamik ist Bestandteil der garantierten Leistung. Wurden beispielsweise 2 Prozent Leistungsdynamik vereinbart, erhöht sich die BU-Rente nach den Regelungen des Vertrages entsprechend.
Eine Erhöhung aus Überschüssen ist dagegen nicht garantiert.
Die Überschussbeteiligung kann sich im Laufe der Zeit verändern. Sie kann höher oder niedriger ausfallen und theoretisch auch vollständig entfallen.
Deshalb wäre die Aussage:
„Eine Leistungsdynamik brauche ich nicht, weil der Versicherer meine Rente im Leistungsfall sowieso erhöht“
zu pauschal.
Richtiger ist:
Auch ohne garantierte Leistungsdynamik kann eine BU-Rente im Leistungsfall durch Überschüsse steigen. Ob und in welcher Höhe das passiert, ist allerdings nicht garantiert.
Leistungsdynamik und Überschussbeteiligung schließen sich außerdem nicht gegenseitig aus.
Je nach Tarif kann ein Versicherter im Leistungsfall gleichzeitig von zwei Mechanismen profitieren:
- einer garantierten Rentensteigerung durch die vereinbarte Leistungsdynamik
- und zusätzlich einer nicht garantierten Rentensteigerung aus Überschüssen
Wie genau diese Kombination funktioniert, hängt vom jeweiligen Tarif und den Versicherungsbedingungen ab.
Für meine persönliche Bewertung der Leistungsdynamik ist dieser Punkt wichtig.
Wenn ich die Wahl habe zwischen einer höheren garantierten BU-Rente ab dem ersten Tag des Leistungsfalls und einer niedrigeren Ausgangsrente mit einer kostenpflichtigen hohen Leistungsdynamik, würde ich in vielen Fällen zunächst die höhere Ausgangsrente bevorzugen.
Der Grund: Die höhere BU-Rente steht unmittelbar ab Beginn des Leistungsfalls zur Verfügung. Eine Leistungsdynamik entfaltet ihre Wirkung dagegen erst über die Jahre.
Hinzu kommt, dass sich die BU-Rente bei vielen Tarifen auch ohne garantierte Leistungsdynamik zusätzlich durch Überschüsse erhöhen kann.
Das macht die garantierte Leistungsdynamik nicht überflüssig.
Es ist für mich aber ein weiterer Grund, sie nicht isoliert zu betrachten.
Ich würde Überschüsse trotzdem niemals fest in meine langfristige Planung einrechnen.
Die heute deklarierte Überschussbeteiligung eines Versicherers sagt nicht sicher aus, wie hoch diese in 10, 20 oder 30 Jahren sein wird.
Deshalb betrachte ich mögliche Überschüsse als zusätzlichen Puffer – nicht als garantierten Inflationsausgleich.
Für die Entscheidung über eine Leistungsdynamik zählt deshalb das Gesamtbild:
- Wie hoch ist die garantierte Ausgangsrente?
- Ist die finanzielle Angemessenheit bereits ausgeschöpft?
- Wie lange läuft die BU?
- Was kostet die garantierte Leistungsdynamik?
- Wie viel zusätzliche Ausgangsrente könnte für denselben Beitrag versichert werden?
- Wie ist die Überschussbeteiligung im Leistungsfall im jeweiligen Tarif geregelt?
Erst wenn diese Punkte gemeinsam betrachtet werden, lässt sich aus meiner Sicht sinnvoll beurteilen, ob eine Leistungsdynamik von 1, 2 oder 3 Prozent die richtige Ergänzung ist.
Wann empfehle ich eine Leistungsdynamik besonders?
Es gibt eine Situation, in der sich meine Bewertung deutlich verändert:
Wenn die maximal versicherbare BU-Rente bereits ausgeschöpft wurde, diese aber trotzdem nicht bedarfsgerecht ist.
Das kommt insbesondere bei jungen Menschen vor.
Schüler können beispielsweise häufig nur eine begrenzte BU-Rente absichern. Bei Studenten gibt es ebenfalls feste Höchstgrenzen. Und auch bei Berufseinsteigern hängt die maximal mögliche BU-Rente vom tatsächlichen Einkommen und den Annahmerichtlinien des jeweiligen Versicherers ab.
Typische Größenordnungen aus der Beratung können beispielsweise sein:
- Schüler häufig bis etwa 1.500 € monatliche BU-Rente
- Studenten häufig bis etwa 2.000 € monatliche BU-Rente
- Berufseinsteiger (Einkommen um ca. 3.000 €) häufig etwa 1.800–2.200 € monatliche BU-Rente
Das sind ausdrücklich Orientierungswerte und keine allgemeingültigen Grenzen. Die konkrete finanzielle Angemessenheit unterscheidet sich zwischen Versicherern und hängt von der individuellen Situation ab.
Warum junge Menschen ein besonderes Risiko haben
Bei Schülern, Studenten und jungen Berufseinsteigern kommen zwei Faktoren zusammen: Die anfänglich versicherbare BU-Rente kann relativ niedrig sein. Gleichzeitig kann eine mögliche Leistungsdauer extrem lang sein.
Wer erst mit 55 Jahren berufsunfähig wird, befindet sich in einer völlig anderen Situation als jemand, der bereits mit 20 oder 25 Jahren dauerhaft berufsunfähig wird. Bei einem sehr jungen Menschen kann die BU-Rente theoretisch über mehrere Jahrzehnte benötigt werden. Und genau dann wird die langfristige Entwicklung der Rente relevant.
Deshalb würde ich bei jungen Menschen nicht einfach pauschal sagen:
„Leistungsdynamik ist zu teuer, lass sie weg.“
Hier muss man genauer hinschauen.
Leistungsdynamik für Schüler
Nehmen wir einen Schüler, der maximal 1.500 Euro BU-Rente absichern kann. Sein späterer finanzieller Bedarf wird wahrscheinlich deutlich höher sein. Eine höhere Rente kann heute aber möglicherweise schlicht nicht versichert werden.
Dann hilft mein Grundsatz „erst einmal eine höhere BU-Rente vereinbaren“ nicht weiter. Denn die maximale Ausgangsrente ist bereits ausgeschöpft.
In einer solchen Situation halte ich eine möglichst gute Leistungsdynamik für sehr sinnvoll. Warum? Weil eine Berufsunfähigkeit theoretisch bereits sehr früh eintreten und anschließend über Jahrzehnte bestehen kann.
Bei einer anfänglichen BU-Rente von 1.500 Euro und einer garantierten Leistungsdynamik von 3 Prozent würde sich die Rente rein rechnerisch ungefähr folgendermaßen entwickeln:
- Nach 10 Jahren ca. 2.016 €
- Nach 20 Jahren ca. 2.709 €
- Nach 30 Jahren ca. 3.641 €
- Nach 40 Jahren ca. 4.893 €
Gerade bei sehr jungen Menschen zeigt sich dadurch die langfristige Wirkung einer Leistungsdynamik.
Leistungsdynamik für Studenten
Ähnlich sehe ich es bei Studenten.
Angenommen, ein Student kann aktuell maximal 2.000 Euro BU-Rente absichern. Nach dem Studium und einigen Jahren im Berufsleben könnte sein Einkommen wesentlich höher sein und damit auch sein tatsächlicher Absicherungsbedarf.
Normalerweise kann die BU-Rente später beispielsweise über Nachversicherungsmöglichkeiten oder andere vertragliche Erhöhungsoptionen angepasst werden. Das funktioniert aber nur, solange die Voraussetzungen dafür erfüllt sind und noch kein Leistungsfall eingetreten ist.
Was passiert, wenn der Student bereits vorher langfristig berufsunfähig wird? Dann steht zunächst die ursprünglich vereinbarte Rente zur Verfügung.
Genau deshalb bekommt die Leistungsdynamik bei Studenten für mich einen deutlich höheren Stellenwert. Wenn die maximal mögliche Ausgangsrente bereits ausgeschöpft ist, würde ich hier – sofern Beitrag und Tarif passen – eher zu einer hohen Leistungsdynamik von beispielsweise 2 oder 3 Prozent tendieren.
Dieses Thema ist Teil meiner BU-Beratung für Studenten – gerade weil bei einer noch begrenzten Ausgangsrente jede zusätzliche Absicherung zählt.
Leistungsdynamik für Berufseinsteiger
Auch bei Berufseinsteigern kann eine ähnliche Situation entstehen. Gerade zu Beginn des Berufslebens ist das Einkommen häufig noch deutlich niedriger als einige Jahre später. Dadurch kann auch die maximal versicherbare BU-Rente begrenzt sein.
Bei einem Einkommen um etwa 3.000 Euro können – abhängig vom konkreten Einkommen, Versicherer und dessen Regeln zur finanziellen Angemessenheit – beispielsweise Grenzen im Bereich von ungefähr 1.800 bis 2.200 Euro BU-Rente entstehen.
Wenn eine höhere Rente aktuell nicht versicherbar ist, kann die Leistungsdynamik eine sinnvolle zusätzliche Absicherung für einen langfristigen Leistungsfall darstellen.
Je jünger die versicherte Person und je niedriger die maximal mögliche Ausgangsrente, desto genauer würde ich mir die Leistungsdynamik ansehen.
1, 2 oder 3 Prozent Leistungsdynamik – was ist sinnvoll?
Auch darauf gibt es für mich keine pauschale Antwort. Ich würde wieder nach meiner Prioritätenfolge gehen.
Deine BU-Rente ist noch nicht ausgeschöpft? Dann würde ich zunächst prüfen, ob das Budget besser in eine höhere Ausgangsrente investiert werden kann.
Deine Laufzeit endet deutlich vor dem 67. Lebensjahr? Dann würde ich zunächst die Laufzeit prüfen.
BU-Rente und Laufzeit sind sinnvoll ausgeschöpft und du hast noch Budget? Dann kann eine Leistungsdynamik von 1 bis 3 Prozent sinnvoll sein.
Du bist Schüler, Student oder Berufseinsteiger und kannst trotz maximal ausgeschöpfter finanzieller Angemessenheit keine bedarfsgerechte BU-Rente versichern? Dann würde ich eine hohe Leistungsdynamik deutlich stärker gewichten und – wenn Tarif und Budget es ermöglichen – auch 2 oder 3 Prozent in Betracht ziehen.
Meine Prioritäten bei der Gestaltung einer BU
- 1
Ausreichende BU-Rente
Im Rahmen der finanziellen Angemessenheit möglichst hoch und bedarfsgerecht.
- 2
Laufzeit möglichst bis 67
Eine hohe Rente hilft wenig, wenn der Vertrag Jahre vor der Rente endet.
- 3
Leistungsdynamik
Wenn Rente und Laufzeit ausgeschöpft sind und noch Budget vorhanden ist.
Besondere Relevanz bei Schülern, Studenten und jungen Berufseinsteigern mit begrenzter maximaler BU-Rente.
Ich würde eine Berufsunfähigkeitsversicherung deshalb in dieser Reihenfolge aufbauen:
- 1
BU-Rente möglichst weit ausschöpfen
Die vereinbarte BU-Rente sollte im Rahmen der finanziellen Angemessenheit möglichst hoch und vor allem bedarfsgerecht sein. Im Leistungsfall muss zunächst einmal das Geld reichen, das tatsächlich ausgezahlt wird.
- 2
Laufzeit möglichst bis zum 67. Lebensjahr
Eine hohe BU-Rente hilft nur begrenzt, wenn die Versicherung beispielsweise bereits mit 60 oder 62 Jahren endet und anschließend mehrere Jahre bis zum regulären Rentenbeginn überbrückt werden müssen.
- 3
Danach die Leistungsdynamik
Sind BU-Rente und Laufzeit im Rahmen der finanziellen Angemessenheit ausgeschöpft und ist noch Budget vorhanden, kann eine garantierte Leistungsdynamik von 1 bis 3 Prozent sinnvoll sein.
Meine Einschätzung
Ich würde die Leistungsdynamik niemals isoliert betrachten.
Für mich lautet die Reihenfolge: BU-Rente im Rahmen der finanziellen Angemessenheit möglichst weit ausschöpfen, Laufzeit möglichst bis zum 67. Lebensjahr, danach prüfen, ob noch Budget für eine Leistungsdynamik vorhanden ist.
Wenn ich mich zwischen einer bedarfsgerechteren BU-Rente und einer hohen Leistungsdynamik entscheiden müsste, würde ich in vielen Fällen zunächst die höhere BU-Rente wählen. Denn sie steht im Leistungsfall sofort zur Verfügung.
Anders sieht es aus, wenn eine höhere BU-Rente gar nicht mehr versicherbar ist. Gerade bei Schülern, Studenten und jungen Berufseinsteigern kann deshalb eine hohe Leistungsdynamik aus meiner Sicht besonders sinnvoll sein.
Zusätzlich berücksichtige ich, dass viele Versicherer auch im Leistungsfall Überschüsse zur Erhöhung der BU-Rente verwenden können. Diese sind zwar nicht garantiert, sorgen aber dafür, dass eine BU-Rente ohne garantierte Leistungsdynamik nicht zwangsläufig über Jahrzehnte komplett unverändert bleiben muss. Für mich ist das ein weiterer Grund, zuerst Rentenhöhe und Laufzeit zu optimieren und die Leistungsdynamik anschließend im Gesamtkontext zu bewerten.
Wenn die maximale BU-Rente bereits ausgeschöpft ist und trotzdem eine Versorgungslücke besteht, kann eine Leistungsdynamik besonders wichtig werden. Das betrifft insbesondere Schüler, Studenten und junge Berufseinsteiger.
Entscheidungshilfe
| Situation | Meine Einschätzung |
|---|---|
| BU-Rente noch nicht ausgeschöpft | zuerst BU-Rente erhöhen |
| Laufzeit deutlich vor 67 | zuerst Laufzeit prüfen |
| BU-Rente maximal + Laufzeit bis 67 | Leistungsdynamik prüfen |
| Schüler mit begrenzter BU-Rente | Leistungsdynamik besonders relevant |
| Student mit maximaler BU-Rente | Leistungsdynamik besonders relevant |
| Junger Berufseinsteiger mit begrenzter BU-Rente | Leistungsdynamik häufig sinnvoll |
Häufige Fragen zur Leistungsdynamik
Die Leistungsdynamik erhöht die BU-Rente während eines laufenden Leistungsfalls jedes Jahr um einen vorher vereinbarten Prozentsatz, beispielsweise um 1, 2 oder 3 Prozent. Sie greift erst, nachdem eine Berufsunfähigkeit eingetreten ist und der Versicherer die Rente zahlt.
Ja, aber eingeschränkt und nicht um jeden Preis. Ich halte sie für einen sinnvollen Baustein – vorrangig sind aus meiner Sicht aber eine möglichst hohe, bedarfsgerechte BU-Rente und eine möglichst lange Laufzeit bis zum 67. Lebensjahr. Erst danach prüfe ich, ob noch Budget für eine Leistungsdynamik vorhanden ist.
Eine Beitragsdynamik erhöht Beitrag und versicherte BU-Rente vor Eintritt einer Berufsunfähigkeit, damit die Absicherung während des Berufslebens mitwächst. Die Leistungsdynamik wirkt dagegen erst nach Eintritt des Leistungsfalls und erhöht die bereits laufende BU-Rente.
Das hängt von der individuellen Situation ab. Sind BU-Rente und Laufzeit im Rahmen der finanziellen Angemessenheit bereits ausgeschöpft und ist noch Budget vorhanden, kann eine Leistungsdynamik von 1 bis 3 Prozent sinnvoll sein. Bei Schülern, Studenten und jungen Berufseinsteigern mit begrenzter maximaler BU-Rente würde ich eine hohe Leistungsdynamik stärker gewichten.
In vielen Fällen ja. Eine höhere Ausgangsrente steht ab dem ersten Tag des Leistungsfalls vollständig zur Verfügung, während die Leistungsdynamik ihre Wirkung erst über mehrere Jahre entfaltet. Deshalb prüfe ich zuerst, ob das Budget besser in eine höhere BU-Rente investiert werden kann.
Häufig ja, weil die maximal versicherbare BU-Rente bei Schülern und Studenten oft begrenzt ist, eine Berufsunfähigkeit aber theoretisch bereits sehr früh eintreten und über Jahrzehnte bestehen kann. Wenn die Ausgangsrente bereits ausgeschöpft ist, bekommt die Leistungsdynamik hier einen höheren Stellenwert.
Das kann der Fall sein. Viele Versicherer sehen im Leistungsfall eine zusätzliche Rentensteigerung aus Überschüssen vor. Diese Überschussbeteiligung ist jedoch nicht garantiert und kann sich im Laufe der Zeit verändern. Sie sollte deshalb nicht mit einer vertraglich garantierten Leistungsdynamik gleichgesetzt werden.
Die Leistungsdynamik ist eine vertraglich vereinbarte und garantierte Erhöhung der BU-Rente im Leistungsfall. Eine zusätzliche Rentensteigerung aus Überschüssen ist dagegen nicht garantiert und kann sich verändern. Je nach Tarif können beide Mechanismen gleichzeitig wirken.
Fazit: Erst BU-Rente und Laufzeit, dann Leistungsdynamik
Eine Leistungsdynamik kann ein sinnvoller Baustein einer Berufsunfähigkeitsversicherung sein. Sie sollte aber nicht die erste Stellschraube sein, an der du drehst.
Wichtiger ist aus meiner Sicht zunächst eine im Rahmen der finanziellen Angemessenheit möglichst hohe, bedarfsgerechte BU-Rente. Danach folgt eine möglichst lange Laufzeit bis zum 67. Lebensjahr.
Erst wenn beides ausgeschöpft ist und noch Budget vorhanden ist, würde ich mich mit der Frage beschäftigen, ob 1, 2 oder 3 Prozent Leistungsdynamik sinnvoll sind.
Eine wichtige Ausnahme gibt es: Ist die maximal versicherbare BU-Rente bereits ausgeschöpft und trotzdem nicht bedarfsgerecht – wie es bei Schülern, Studenten und jungen Berufseinsteigern häufig vorkommt –, würde ich eine hohe Leistungsdynamik deutlich stärker gewichten.
BU-Rente und Laufzeit zuerst. Die Leistungsdynamik danach – aber nicht ohne sie zu prüfen.
Wie diese Reihenfolge in deiner persönlichen Situation konkret aussieht, besprechen wir am besten gemeinsam im Rahmen meiner Beratung zur Berufsunfähigkeitsversicherung .